Решаем вместе
Не убран мусор, яма на дороге, не горит фонарь? Столкнулись с проблемой — сообщите о ней!
Федеральным законом от 08.08.2024 № 273-ФЗ «О внесении изменений в статью 2 Федерального закона «О применении контрольно-кассовой техники при осуществлении расчетов в Российской Федерации» и Федеральный закон «О розничных рынках и о внесении изменений в Трудовой кодекс Российской Федерации» внесены изменения в порядок применения контрольно-кассовой техники (далее – ККТ) при осуществлении расчетов на рынках, ярмарках и выставках.
С 01.03.2025 обязанность применения ККТ при осуществлении расчетов на рынках, ярмарках и выставках отсутствует у следующих категорий налогоплательщиков:
- организации и индивидуальные предприниматели, применяющие систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог), осуществляющие торговлю товарами на основе договора розничной купли-продажи, при которой передача товара происходит в момент заключения такого договора, на розничном рынке, ярмарке, выставке не более чем с трех торговых мест при условии, что совокупная площадь торговых мест на розничном рынке, ярмарке, выставке, включая места для хранения товаров, не превышает пятнадцати квадратных метров;
- сельскохозяйственные потребительские кооперативы, признаваемые таковыми в соответствии с Федеральным законом от 08.12.1995 № 193-ФЗ «О сельскохозяйственной кооперации», за исключением сельскохозяйственных кредитных потребительских кооперативов, при осуществлении торговли товарами на основе договора розничной купли-продажи, при которой передача товара происходит в момент заключения такого договора (до 01.09.2025);
- индивидуальные предприниматели, применяющие патентную систему налогообложения, осуществляющие виды предпринимательской деятельности, установленные подпунктами 5, 20, 22, 25, 37, 46-48, 50-56, 64, 66 пункта 2 статьи 346ю43 Налогового кодекса Российской Федерации, осуществляющие расчеты в рамках вышеуказанных видов деятельности на территории регулярно организуемой и проводимой только в выходные, нерабочие праздничные дни ярмарки, общее число торговых мест на которой не превышает пятидесяти.
К вышеуказанным видам предпринимательской деятельности относятся:
- изготовление и ремонт металлической галантереи, ключей, номерных знаков, указателей улиц;
- изготовление изделий народных художественных промыслов;
- производство и реставрация ковров и ковровых изделий;
- деятельность в области звукозаписи и издания музыкальных произведений;
- охота, отлов и отстрел диких животных, в том числе предоставление услуг в этих областях, деятельность, связанная со спортивно-любительской охотой;
- розничная торговля, осуществляемая через объекты стационарной торговой сети, не имеющие торговых залов, а также через объекты нестационарной торговой сети;
- услуги общественного питания, оказываемые через объекты организации общественного питания;
- услуги общественного питания, оказываемые через объекты организации общественного питания, не имеющие зала обслуживания посетителей;
- производство кожи и изделий из кожи;
- сбор и заготовка пищевых лесных ресурсов, недревесных лесных ресурсов и лекарственных растений;
- переработка и консервирование фруктов и овощей;
- производство молочной продукции;
- растениеводство, услуги в области растениеводства;
- производство хлебобулочных и мучных кондитерских изделий;
- рыболовство и рыбоводство, рыболовство любительское и спортивное;- животноводство, услуги в области животноводства;
- помол зерна, производство муки и крупы из зерен пшеницы, ржи, овса, кукурузы или прочих хлебных злаков.
Таким образом, с 01.03.2025 у организаций и индивидуальных предпринимателей, осуществляющих расчеты на рынках, ярмарках и выставках и не соответствующих вышеуказанным критериям, а также иным исключениям, установленным Федеральным законом от 22.05.2003 № 54 –ФЗ «О применении контрольно-кассовой техники при осуществлении расчетов в Российской Федерации», возникает обязанность применения ККТ.
 Администрация Котовского муниципального района Волгоградской области
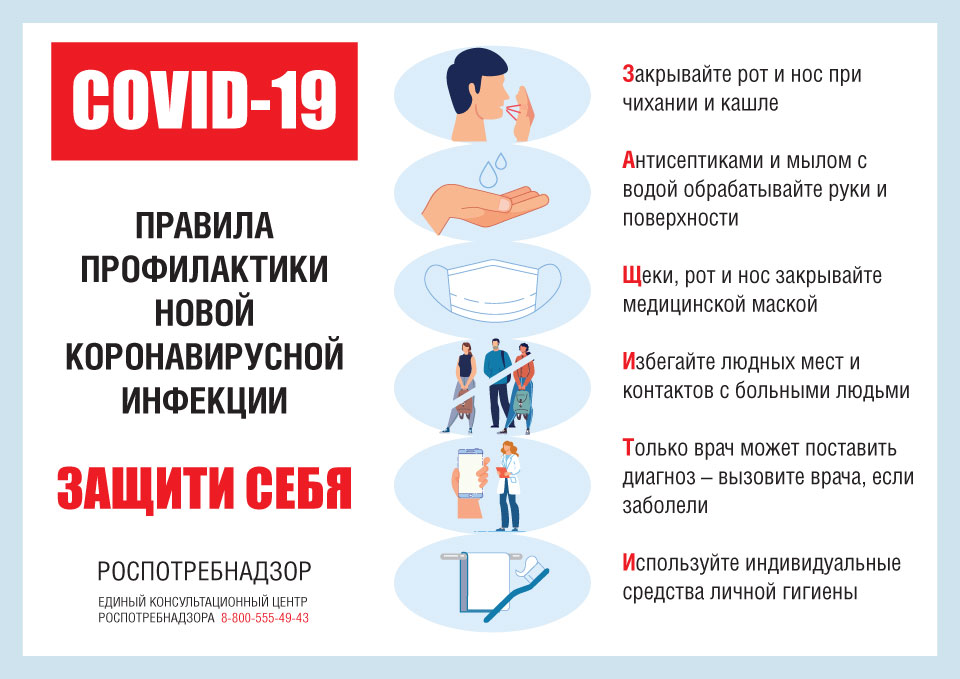 Коронавирусная инфекция
 Независимая оценка качества оказания услуг в сфере образования